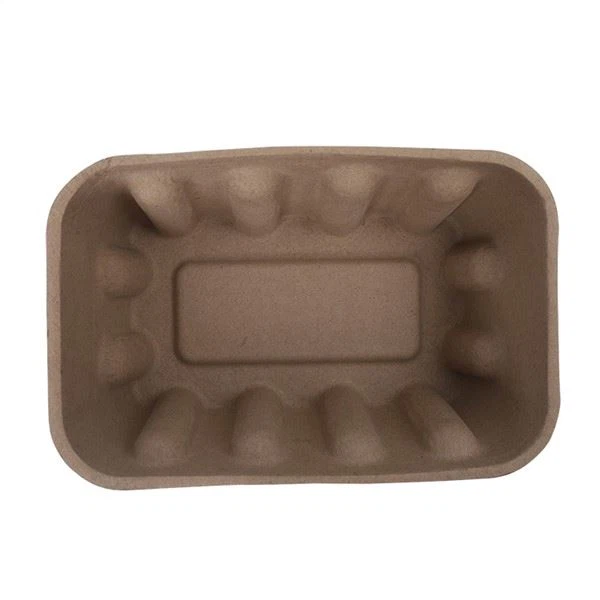
Branża opakowań znajduje się na rozdrożu. Przez dziesięciolecia plastik był domyślnym - tanim, wszechstronnym, trwałym i pozornie nieograniczonym. Jednak kosztów środowiskowych tego wyboru nie można zignorować: 400 milionów ton odpadów z tworzyw sztucznych produkowanych rocznie, tylko 9% podlega recyklingowi, 22% przedostaje się do środowiska, mikroplastik znajduje się w ludzkiej krwi, płucach, a nawet łożyskach. W odpowiedzi rządy wprowadzają zakazy, podatki i przepisy dotyczące rozszerzonej odpowiedzialności producenta (EPR). Konsumenci domagają się zrównoważonych alternatyw. Marki ścigają się, aby spełnić zobowiązania dotyczące zrównoważonego rozwoju. W tym kontekście formowana masa celulozowa okazała się jednym z najbardziej obiecujących zrównoważonych materiałów opakowaniowych -, a przemysł formowanej masy celulozowej poważnie podchodzi do swojej roli w ochronie środowiska. W tym artykule badamy, jak branża celulozy formowanej napędza zmiany w zrównoważonych opakowaniach: od redukcji śladu węglowego i modeli gospodarki o obiegu zamkniętym po inicjatywy w zakresie wymiany tworzyw sztucznych i-ogólnobranżowe standardy zrównoważonego rozwoju. Przyjrzymy się danym, inicjatywom, wyzwaniom i przyszłemu kierunkowi branży, która po cichu staje się liderem w globalnym przejściu na zrównoważone opakowania.
Argumenty środowiskowe dla masy celulozowej: dane
Zanim zagłębimy się w inicjatywy branżowe, ustalmy argumenty środowiskowe dla formowanej masy celulozowej na podstawie twardych danych. Liczby opowiadają fascynującą historię.
Ślad węglowy: 40-90% niższy niż w przypadku plastiku.Liczne oceny cyklu życia (LCA) konsekwentnie wykazały, że formowana masa celulozowa ma znacznie niższy ślad węglowy niż alternatywne tworzywa sztuczne lub pianka. W ocenie LCA przeprowadzonej w 2022 r. przez stowarzyszenie Fibre Packaging Alliance porównano ślad węglowy-od kołyski do-bramy trzech materiałów w przypadku standardowej wkładki elektronicznej:
- Formowana masa celulozowa (100% papieru z recyklingu): 0,8–1,2 kg CO2e na 100 jednostek
- Tworzywo PET (30% zawartości pochodzącej z recyklingu): 2,5–3,5 kg CO2e na 100 jednostek
- Pianka EPS: 3,0–4,5 kg CO2e na 100 jednostek
To jestRedukcja 60-70%.kontra PET iRedukcja 70-80%.kontra EPS. W przypadku masy formowanej na bazie bagassy-(wykonanej z włókna trzciny cukrowej – szybko odnawialnego materiału, który pochłania CO2 podczas wzrostu) redukcja może osiągnąć80-90%- ponieważ sam surowiec jest-ujemny pod względem emisji dwutlenku węgla (trzcina cukrowa pochłania więcej CO2 podczas wzrostu, niż jest emitowana podczas przetwarzania). Badanie przeprowadzone w 2023 r. na Uniwersytecie w Cambridge wykazało, że masa formowana z wytłoków z wytłoków pozostawia ślad węglowy wynoszący zaledwie 0,3-0,5 kg CO2e na 100 jednostek – jeden z najniższych ze wszystkich materiałów opakowaniowych.
Wskaźnik recyklingu: 60-70% w porównaniu z. 9% plastiku.Według Organizacji ds. Wyżywienia i Rolnictwa (FAO) papier i tektura (w tym celuloza) podlegają globalnemu wskaźnikowi recyklingu na poziomie 60-70%. W USA wskaźnik recyklingu papieru wynosi 68% (American Forest & Paper Association, 2023). W Europie jest to 72% (CEPI, 2023). Dla porównania, światowy wskaźnik recyklingu tworzyw sztucznych wynosi zaledwie 9% (OECD, 2022) - i nawet ta liczba wprowadza w błąd, ponieważ większość tworzyw uznawanych za „poddane recyklingowi” jest w rzeczywistości-przetwarzana na produkty o niższej-wartości lub wysyłana do innych krajów w celu utylizacji. Formowana masa celulozowa, będąc produktem papierowym, jest w pełni zgodna ze standardowymi strumieniami recyklingu papieru, - bez specjalnego sortowania, bez problemów z zanieczyszczeniem,-bez recyklingu. Kiedy taca z uformowanej miazgi jest poddawana recyklingowi, staje się nowym produktem papierowym -, co stanowi prawdziwy system o zamkniętym obiegu.
Kompostowalność: 2–8 tygodni w porównaniu z. 400+ latami w przypadku plastiku.Niepowlekana formowana masa celulozowa jest w pełni biodegradowalna i nadaje się do kompostowania - rozkłada się na materię organiczną (węgiel, wodór, tlen i składniki odżywcze) w ciągu 2-8 tygodni w kompostowniku domowym i 4-12 tygodni w kompostowniku przemysłowym. Nawet powlekana masa celulozowa (z wodnymi powłokami barierowymi) ogólnie nadaje się do kompostowania, ponieważ powłoki rozkładają się podczas procesu kompostowania. Dla porównania, plastik rozkłada się w środowisku od 400 do 1000 lat, a nawet wtedy nie rozkłada się tak naprawdę; rozkłada się na mikroplastiki, które utrzymują się przez czas nieokreślony. Uformowana taca na miazgę, która trafia do środowiska (jako śmieci), ulegnie rozkładowi w ciągu miesięcy; plastikowa taca, która trafia do środowiska, przetrwa stulecia, rozkładając się na mikroplastiki, które zanieczyszczają wodę, glebę, powietrze i łańcuch pokarmowy.
Zużycie wody: 50-70% mniejsze niż w przypadku plastiku.Zużycie wody to kolejny ważny wskaźnik środowiskowy, - zwłaszcza w-regionach ubogich w wodę. Badanie przeprowadzone w 2021 r. przez Europejskie Stowarzyszenie Opakowań Włókienniczych wykazało, że formowana masa celulozowa zużywa o 50-70% mniej wody na jednostkę niż termoformowanie tworzyw sztucznych, głównie dlatego, że: (1) woda używana w produkcji formowanej masy celulozowej jest poddawana recyklingowi i ponownie wykorzystywana (ponad 90% wody technologicznej jest poddawane recyklingowi w nowoczesnych zakładach); (2) produkcja tworzyw sztucznych (od wydobycia ropy naftowej po polimeryzację) wymaga-intensywnego zużycia wody; (3) do formowanej masy celulozowej wykorzystuje się włókno pochodzące z recyklingu (które zostało już przetworzone, co ogranicza potrzebę przetwarzania włókien pierwotnych). Nowoczesne zakłady produkujące masę celulozową zużywają 2–5 litrów świeżej wody na kilogram produktu – w porównaniu do 10–20 litrów na kilogram w przypadku termoformowania tworzyw sztucznych.
Zużycie energii: 30-50% niższe niż w przypadku plastiku.Zużycie energii jest ściśle powiązane ze śladem węglowym, warto jednak zbadać je osobno, ponieważ wpływa na koszty operacyjne i przejście na energię odnawialną. Badanie przeprowadzone w 2022 r. przez Departament Energii Stanów Zjednoczonych wykazało, że produkcja masy celulozowej formowanej zużywa o 30-50% mniej energii na jednostkę niż termoformowanie tworzyw sztucznych, głównie dlatego, że: (1) formowana masa celulozowa formuje się w temperaturze pokojowej (do formowania nie jest wymagane ogrzewanie); (2) etap suszenia (najbardziej-energochłonna część produkcji masy celulozowej) staje się coraz bardziej wydajny dzięki nowoczesnej technologii suszenia (odzysk ciepła, suszenie w podczerwieni, suszenie mikrofalowe); (3) produkcja tworzyw sztucznych wymaga wysokich temperatur polimeryzacji i termoformowania. Nowoczesne zakłady formowania masy celulozowej wyposażone w systemy odzyskiwania ciepła zużywają 1,5–2,5 kWh na kg produktu – w porównaniu do 3–5 kWh na kg w przypadku termoformowania tworzyw sztucznych.
Gospodarka o obiegu zamkniętym: jak formowana masa celulozowa zamyka obieg
Gospodarka o obiegu zamkniętym - to system gospodarczy mający na celu eliminację odpadów i ciągłe wykorzystanie zasobów - to ramy przewodnie dla zrównoważonych opakowań. Formowana masa celulozowa to jeden z niewielu materiałów opakowaniowych, który naprawdę ucieleśnia zasady gospodarki o obiegu zamkniętym. Oto jak przemysł celulozy formowanej zamyka obieg.
1. Odpady jako surowiec.Podstawowym surowcem do produkcji masy celulozowej jest papier z recyklingu -odpady-pokonsumenckie (stare opakowania z tektury falistej, stare gazety, papier mieszany) i odpady po-przemysłowe (okrawki z papierni, odpady poprodukcyjne). Dzięki temu odpady papierowe nie trafiają na składowiska ani do spalania, zamieniając odpady w cenny surowiec. Każda tona formowanej masy celulozowej wykonanej z papieru pochodzącego z recyklingu pozwala zaoszczędzić około 1 tony papieru trafiającego na wysypisko - i pozwala uniknąć emisji metanu, która byłaby wynikiem rozkładu beztlenowego na składowisku. W przypadku masy formowanej-na bazie bagassy surowcem są pozostałości rolnicze (włókno z trzciny cukrowej), które w przeciwnym razie zostałyby spalone (z uwolnieniem CO2 i substancji zanieczyszczających powietrze) lub składowane. Wykorzystanie wytłoków do produkcji masy celulozowej przekształca strumień odpadów w cenny produkt -, co jest doskonałym przykładem symbiozy przemysłowej.
2. Projektowanie pod kątem możliwości recyklingu i kompostowania.Formowana masa celulozowa jest z natury zaprojektowana tak, aby-wycofać się-z życia-. Można ją poddać recyklingowi w standardowych strumieniach papieru i kompostowaniu w domach i zakładach przemysłowych. W przeciwieństwie do opakowań z wielu-materiałów (np. papieru-powlekanego tworzywem sztucznym,-laminatów papieru z tworzywa sztucznego), których recykling jest trudny lub niemożliwy, formowana masa celulozowa to produkt jedno-materiałowy, w pełni zgodny z istniejącą infrastrukturą recyklingu. Nawet jeśli są powlekane (w celu zapewnienia odporności na wilgoć lub tłuszcz), większość powłok z formowanej masy celulozowej jest na bazie wody-i nadaje się do recyklingu papieru -. Powłoki rozkładają się podczas procesu roztwarzania, nie zanieczyszczając włókien. Przemysł celulozowy pracuje również nad standaryzacją kompostowalności - dzięki certyfikatom BPI (Instytut Produktów Biodegradowalnych), OK Compost (TUV Austria) oraz europejskiej normie EN 13432 zapewniającej-weryfikację kompostowalności przez stronę trzecią.
3. Recykling wody przemysłowej.Nowoczesne zakłady produkujące celulozę formowaną poddają recyklingowi ponad 90% wody technologicznej -. Woda używana do roztwarzania, formowania i czyszczenia jest wychwytywana, filtrowana, oczyszczana i ponownie wykorzystywana. Zamknięte-systemy wodociągowe zmniejszają pobór świeżej wody o 80-90% w porównaniu do starszych obiektów i eliminują zrzut ścieków (które mogą zanieczyszczać drogi wodne). W niektórych obiektach stosuje się nawet systemy gromadzenia wody deszczowej i oczyszczania ścieków, które wytwarzają wodę wystarczająco czystą do nawadniania, co jeszcze bardziej zmniejsza wpływ na środowisko. W ciągu ostatniej dekady przemysł celulozy formowanej poczynił znaczne postępy w recyklingu wody, a tendencja ta przyspiesza, ponieważ niedobór wody staje się problemem globalnym i zaostrzają się przepisy.
4. Efektywność energetyczna i energia odnawialna.Przemysł celulozy formowanej intensywnie inwestuje w efektywność energetyczną i energię odnawialną. Nowoczesne obiekty wykorzystują: (1) systemy odzyskiwania ciepła, które wychwytują ciepło odpadowe z tuneli suszących i wykorzystują je do wstępnego-podgrzania napływającego powietrza lub wody (redukując zużycie energii o 20-30%); (2) technologia suszenia-o wysokiej wydajności (suszenie w podczerwieni, kuchenka mikrofalowa lub pompa ciepła, które zużywa 30-50% mniej energii niż konwencjonalne suszenie konwekcyjne); (3) napędy o zmiennej prędkości i silniki energooszczędne (zmniejszające zużycie energii elektrycznej o 15-25%); (4) energia odnawialna (panele słoneczne na dachach obiektów, umowy zakupu energii wiatrowej lub słonecznej, kotły na biomasę wykorzystujące do ogrzewania odpady rolnicze). Wielu wiodących producentów masy celulozowej zobowiązało się do przejścia w 100% na energię odnawialną do roku 2030 lub 2040 -, a niektórym już się to udało.
5. Systemy ponownego użycia i zwrotu produktów.Chociaż większość formowanej masy celulozowej jest przeznaczona do jednorazowego użytku (a następnie do recyklingu lub kompostowania), w niektórych zastosowaniach wykorzystuje się modele ponownego użycia. Na przykład: (1) tacki transportowe z uformowanej masy celulozowej na komponenty elektroniczne, które są zwracane producentowi w celu ponownego użycia (podobnie jak plastikowe torby wielokrotnego użytku); (2) tacki wystawowe z uformowanej masy celulozowej do sprzedaży detalicznej, które są zwracane dystrybutorowi w celu ponownego użycia; (3) opakowania z formowanej masy celulozowej dla przesyłek B2B w ramach programu zwrotów opakowań. Chociaż ponowne wykorzystanie to wciąż niewielki segment branży masy celulozowej, jest to obszar aktywnych innowacji -, a w przypadku-wielu wolumenów łańcuchów dostaw o zamkniętej pętli-(takich jak produkcja elektroniki) formowana masa celulozowa wielokrotnego użytku może zapewnić jeszcze lepsze wyniki w zakresie ochrony środowiska niż formowana masa celulozowa-jednorazowego użytku (nadająca się do recyklingu).
Zamienniki tworzyw sztucznych: największy wpływ na środowisko w branży
Największym pojedynczym wkładem przemysłu masy celulozowej w środowisko naturalne jest wymiana opakowań z tworzyw sztucznych -, a skala tej wymiany gwałtownie rośnie. Przyjrzyjmy się danym i sterownikom.
Skala wymiany tworzyw sztucznych.Według raportu Smithers (wiodącej firmy badawczej zajmującej się badaniami opakowań) z 2023 r. światowy rynek masy celulozowej wyceniono na 4,8 miliarda dolarów w 2022 r. i szacuje się, że osiągnie 7,2 miliarda dolarów przy 2027 - złożonej rocznej stopie wzrostu (CAGR) wynoszącej 8,4%. Wzrost ten napędzany jest przede wszystkim wymianą tworzyw sztucznych: w miarę jak marki przechodzą z tworzyw sztucznych na rzecz formowanej masy celulozowej, rynek się rozwija. W raporcie szacuje się, że formowana masa celulozowa zastąpiła około 1,2 miliona ton opakowań z tworzyw sztucznych w 2022 -, a przewiduje się, że do 2027 r. liczba ta osiągnie 2,5 miliona ton. Dla porównania: 1,2 miliona ton plastiku odpowiada 120 miliardom plastikowych butelek -, a zastąpienie go formowaną masą celulozową pozwala uniknąć emisji około 3,6 miliona ton CO2e rocznie (w oparciu o stosunek plastiku do masy celulozowej wynoszący 3:1 ślad węglowy).
Kluczowe obszary zastosowań zamienników tworzyw sztucznych.Formowana masa celulozowa zastępuje tworzywa sztuczne w szerokim zakresie zastosowań:
- Opakowanie do usług gastronomicznych:Największy segment wymiany tworzyw sztucznych. Pojemniki na żywność z pianki EPS, plastikowe muszle, plastikowe kubki i plastikowe sztućce są zastępowane alternatywnymi formami z masy celulozowej - ze względu na zakazy stosowania pianki w miastach w UE, Kanadzie i 120+ USA. Sam ten segment odpowiada za około 40% zamienników tworzyw sztucznych w formowanej masie celulozowej.
- Opakowania na elektronikę użytkową:Najszybciej-rozwijający się segment. Wkładki z tworzywa sztucznego i pianki EVA do smartfonów, laptopów, słuchawek i akcesoriów są zastępowane formowaną miazgą - ze względu na zaangażowanie marki (Apple, Samsung, Google) i zapotrzebowanie konsumentów. Segment ten rośnie w tempie 15-20% CAGR.
- Opakowania na kosmetyki i środki higieny osobistej:Segment premium-o wysokim wzroście. Wkładki z tworzywa sztucznego i pianki EVA do zestawów do pielęgnacji skóry, perfum, makijażu i produktów do pielęgnacji są zastępowane formowaną termicznie celulozą - ze względu na zobowiązania marki w zakresie zrównoważonego rozwoju i zapotrzebowanie konsumentów na czyste piękno. Rośnie w tempie 12-15% CAGR.
- Pakowanie produktów i mięsa:Rosnący segment napędzany zakazami stosowania pianki i zobowiązaniami sprzedawców detalicznych. Produkty z pianki EPS i tacki na mięso są zastępowane formowaną masą celulozową -, a przodują w tym największe sieci spożywcze w Europie i Ameryce Północnej. Rośnie w tempie 8-10% CAGR.
- Opakowania przemysłowe i samochodowe:Segment charakteryzujący się-stałym wzrostem. Tacki na komponenty z tworzyw sztucznych i pianki do części przemysłowych i komponentów samochodowych są zastępowane formowaną masą celulozową - ze względu na cele OEM w zakresie zrównoważonego rozwoju i względy kosztowe. Rośnie w tempie 6-8% CAGR.
Zobowiązania marki napędzające wymianę tworzyw sztucznych.Wiele największych marek na świecie podjęło publiczne zobowiązania dotyczące ograniczenia lub wyeliminowania opakowań z tworzyw sztucznych -, a zobowiązania te są główną siłą napędową wzrostu masy celulozowej:
- Jabłko:Zobowiązanie się do 2025 r. na rzecz opakowań w 100% nadających się do recyklingu lub odnawialnych; wyeliminowano plastik z opakowań iPhone'a, począwszy od iPhone'a 12 (za pomocą formowanych wkładek z pulpy); wyeliminowano plastikowe opakowania z pudełek produktów.
- Unilever:Zobowiązało się do zmniejszenia o połowę zużycia pierwotnego plastiku do 2025 r. i zapewnienia do 2025 r. wszystkich opakowań z tworzyw sztucznych naających się do ponownego użycia, recyklingu lub kompostowania; inwestowanie w formowaną masę celulozową i inne-alternatywy na bazie włókien.
- L'Oreal:Zobowiązanie się do roku 2030 na rzecz opakowań w 100% nadających się do recyklingu lub kompostowania; inwestowanie w formowane wkładki z miąższu do najwyższej jakości produktów do pielęgnacji skóry i produktów zapachowych.
- Procter & Gamble:Zobowiązanie się do 2030 r. na rzecz opakowań w 100% nadających się do recyklingu lub ponownego użycia; ograniczenie zużycia pierwotnych tworzyw sztucznych o 50% do 2030 r.; eksplorowanie formowanej masy celulozowej dla różnych kategorii produktów.
- Coca-Cola:Zobowiązanie się do 2025 r. na rzecz opakowań w 100% nadających się do recyklingu; inwestowanie w nośniki butelek z formowanej miazgi i opakowania wtórne.
- McDonald's:Zobowiązanie się do 2025 r. na rzecz opakowań w 100% odnawialnych, nadających się do recyklingu lub certyfikowanych; przejście z pianki na formowaną masę celulozową do nośników napojów i opakowań do żywności na wielu rynkach.
Te zobowiązania marki - i setki innych podobnych - tworzą ogromny popyt na formowaną masę celulozową i inne zrównoważone alternatywy dla opakowań, a branża formowanej masy celulozowej intensywnie inwestuje w zwiększanie mocy produkcyjnych i rozwój technologii, aby sprostać temu popytowi.
Inicjatywy branżowe i standardy zrównoważonego rozwoju
Przemysł masy celulozowej nie tylko czerpie korzyści z trendu zrównoważonego rozwoju -, ale aktywnie go napędza poprzez inicjatywy branżowe, standardy zrównoważonego rozwoju i wspólne wysiłki. Oto niektóre z kluczowych inicjatyw.
Stowarzyszenia branżowe i rzecznictwo.Kilka stowarzyszeń branżowych reprezentuje branżę opakowań z formowanej masy celulozowej i włókien i odgrywają one kluczową rolę w propagowaniu zrównoważonych polityk w zakresie opakowań, opracowywaniu standardów i promowaniu najlepszych praktyk:
- Międzynarodowe Stowarzyszenie Włókien Formowanych (IMFA):Wiodące światowe stowarzyszenie handlowe branży włókien formowanych. IMFA promuje włókno formowane jako zrównoważone rozwiązanie opakowaniowe, opracowuje standardy branżowe i najlepsze praktyki, zapewnia zasoby techniczne oraz opowiada się za polityką wspierającą zrównoważone opakowania. Członkami IMFA są producenci, dostawcy i właściciele marek z całego świata.
- Sojusz na rzecz opakowań z włókien (FPA):Globalny sojusz producentów opakowań z włókna, podmiotów zajmujących się recyklingiem i właścicieli marek. FPA przeprowadza oceny cyklu życia, opracowuje wskaźniki zrównoważonego rozwoju, opowiada się za opakowaniami na bazie włókien-w dyskusjach politycznych i promuje korzyści dla środowiska wynikające z opakowań z włókien.
- Amerykańskie Stowarzyszenie Leśnictwa i Papieru (AF&PA):Reprezentuje amerykański przemysł papierniczy i tekturowy (w tym celulozę formowaną). AF&PA promuje recykling papieru, zrównoważone leśnictwo i korzyści dla środowiska wynikające z opakowań papierowych-. Program „Paper Recycling” AF&PA pomógł zwiększyć wskaźnik recyklingu papieru w USA do 68%.
- CEPI (Konfederacja Europejskiego Przemysłu Papierniczego):Reprezentuje europejski przemysł papierniczy. CEPI opowiada się za opakowaniami papierowymi-w dyskusjach politycznych UE, promuje modele gospodarki o obiegu zamkniętym i opracowuje standardy zrównoważonego rozwoju dla europejskiego przemysłu papierniczego.
Certyfikaty i standardy zrównoważonego rozwoju.W branży celulozy formowanej przyjęto szereg certyfikatów i norm dotyczących zrównoważonego rozwoju, aby zapewnić-weryfikację twierdzeń dotyczących ochrony środowiska przez stronę trzecią:
- Certyfikaty kompostowalności:BPI (Instytut Produktów Biodegradowalnych, USA), OK Compost (TUV Austria, UE) i europejska norma EN 13432 zapewniają weryfikację strony trzeciej-, że produkty z formowanej masy celulozowej rozkładają się bezpiecznie i całkowicie w kompostowniach. Certyfikaty te są ważne dla właścicieli marek i sprzedawców detalicznych, którzy chcą deklarować zdolność do kompostowania.
- Certyfikaty recyklingu:Organizacje takie jak How2Recycle (USA) i RecyClass (UE) zapewniają standardowe oznakowanie dotyczące recyklingu opakowań, w tym formowanej masy celulozowej. Certyfikaty te pomagają konsumentom zrozumieć, jak poddawać recyklingowi opakowania, a właścicielom marek zapewniają zweryfikowane oświadczenia dotyczące możliwości recyklingu.
- Certyfikaty leśne:W przypadku masy celulozowej formowanej wykonanej z włókien pierwotnych (mały, ale rosnący segment) certyfikaty FSC (Rada Gospodarki Leśnej) i PEFC (Program Zatwierdzenia Certyfikacji Leśnej) potwierdzają, że włókno pochodzi z lasów zarządzanych w sposób odpowiedzialny. Większość formowanej masy celulozowej wytwarzana jest z włókien pochodzących z recyklingu, ale w przypadku produktów z włókien pierwotnych certyfikaty te są ważne.
- Certyfikaty bezpieczeństwa w kontakcie z żywnością:Przepisy FDA (USA), EFSA (UE) i GB (Chiny) dotyczące bezpieczeństwa w kontakcie z żywnością potwierdzają, że produkty z formowanej masy celulozowej są bezpieczne w kontakcie z żywnością. Certyfikaty te są niezbędne w przypadku zastosowań związanych z usługami gastronomicznymi i pakowaniem żywności.
- ISO 14001 (System Zarządzania Środowiskowego):Wielu producentów masy celulozowej posiada certyfikaty ISO 14001, które potwierdzają, że posiadają formalny system zarządzania środowiskowego. Certyfikat ISO 14001 świadczy o zaangażowaniu w ciągłą poprawę ochrony środowiska.
- ISO 50001 (System Zarządzania Energią):Niektórzy wiodący producenci masy celulozowej posiadają certyfikaty ISO 50001, które potwierdzają, że posiadają formalny system zarządzania energią i stale poprawiają efektywność energetyczną.
Współpraca w zakresie innowacji i badań i rozwoju.Przemysł masy celulozowej intensywnie inwestuje we wspólne badania i rozwój, aby poprawić wydajność materiału i rozszerzyć jego zastosowania. Kluczowe obszary badań i rozwoju obejmują:
- Powłoki barierowe:Opracowywanie-bezpiecznych dla żywności, nadających się do kompostowania i recyklingu powłok barierowych zapewniających odporność na wilgoć, tłuszcz i tlen - w celu rozszerzenia zastosowania formowanej masy celulozowej w opakowaniach żywności i innych wymagających zastosowaniach.
- Nowe źródła błonnika:Eksplorowanie alternatywnych źródeł włókien, takich jak słoma pszenna, słoma ryżowa, konopie, bambus, inwazyjne gatunki roślin i włókna tekstylne pochodzące z recyklingu - w celu zmniejszenia zależności od papieru pochodzącego z recyklingu i zwiększenia korzyści płynących z materiału dla środowiska.
- Optymalizacja procesów:Ulepszanie technologii formowania, prasowania i suszenia w celu zmniejszenia zużycia energii, wody i czasu produkcji - przy jednoczesnej poprawie jakości i konsystencji produktu.
- Materiałoznawstwo:Opracowywanie nowych mieszanek włókien, dodatków i obróbek w celu poprawy wytrzymałości formowanej masy celulozowej, odporności na wilgoć, drukowalności i wykończenia powierzchni -, aby konkurować z tworzywami sztucznymi w bardziej wymagających zastosowaniach.
- Produkcja cyfrowa:Eksploracja druku 3D i cyfrowej produkcji formowanej masy celulozowej do-niestandardowych zastosowań w małych ilościach - redukujących koszty narzędzi i czasy realizacji oraz rozszerzających zastosowanie materiałów na rynkach niszowych.
Wiele z tych wysiłków badawczo-rozwojowych ma charakter współpracy - z udziałem producentów, właścicieli marek, uniwersytetów, instytucji badawczych i agencji rządowych -, co odzwierciedla uznanie branży, że sprostanie światowym wyzwaniom związanym z opakowaniami wymaga wspólnego wysiłku.
Wyzwania i ograniczenia: nad czym pracuje branża
Chociaż przemysł masy celulozowej poczynił znaczne postępy w ochronie środowiska, nadal istnieją wyzwania i ograniczenia, nad którymi aktywnie pracuje. Uczciwość w obliczu tych wyzwań jest ważna -, pokazuje zaangażowanie branży w ciągłe doskonalenie i unikanie „ekościemowania” (ang. greenwashing).
1. Wrażliwość na wilgoć.Największym ograniczeniem masy celulozowej jest jej wrażliwość na wilgoć. - niepowlekana masa celulozowa pochłania wodę i traci wytrzymałość w wilgotnym lub mokrym środowisku. Ogranicza to jego zastosowanie w zastosowaniach, w których odporność na wilgoć ma kluczowe znaczenie (np. mrożonki o dużej kondensacji, mokre produkty, napoje). Branża stara się rozwiązać ten problem poprzez: (a) ulepszone wodne-powłoki barierowe (nadające się do recyklingu i kompostowania); (b) preparaty żywiczne zwiększające wytrzymałość na mokro (które zachowują wytrzymałość po zamoczeniu); (c) dobór materiału (tłok ma naturalnie lepszą odporność na wilgoć niż papier makulaturowy); (d) optymalizacja projektu (grubsze ścianki, użebrowanie zwiększające wytrzymałość). Chociaż poczyniono znaczne postępy, odporność na wilgoć pozostaje przedmiotem aktywnych badań i rozwoju -, a w przypadku niektórych zastosowań tworzywa sztuczne są nadal lepszym wyborem.
2. Zdolność produkcyjna i terminy realizacji.Szybki wzrost popytu na celulozę formowaną przekroczył możliwości produkcyjne w niektórych regionach, co doprowadziło do wydłużenia terminów dostaw, a w niektórych przypadkach do wyższych cen. Branża stara się rozwiązać ten problem poprzez: a) zwiększanie mocy produkcyjnych (obecni producenci dodają linie produkcyjne i nowe obiekty); b) nowi uczestnicy rynku (nowi producenci wchodzą na rynek, szczególnie w Ameryce Północnej i Europie); c) transfer technologii (producenci z Azji (gdzie obecnie zlokalizowana jest większość mocy produkcyjnych) dzielą się technologią i wiedzą specjalistyczną z producentami z innych regionów); d) optymalizacja procesów (poprawa wydajności produkcji w celu zwiększenia wydajności istniejących obiektów). Chociaż ograniczenia mocy produkcyjnych stanowią wyzwanie-w perspektywie krótkoterminowej, branża intensywnie inwestuje w rozwój-, a większość analityków spodziewa się, że podaż dogoni popyt do lat 2027–2028.
3. Konkurencyjność kosztowa.Choć formowana masa celulozowa jest często{{0}konkurencyjna kosztowo w stosunku do tworzyw sztucznych pod względem całkowitego-kosztu--posiadania (uwzględniając opłaty za narzędzia, wysyłkę, utylizację i EPR), koszt jednostkowy masy celulozowej na-jednostkowy może być wyższy niż w przypadku tworzyw sztucznych w przypadku niektórych zastosowań, -zwłaszcza w przypadku produktów o niskim-koszcie-wysokiej objętości, w których trudno pokonać niski koszt materiału tworzywa sztucznego. Branża stara się rozwiązać ten problem poprzez: (a) optymalizację procesów (zmniejszenie zużycia materiałów i kosztów produkcji); (b) korzyści skali (wraz ze wzrostem wielkości produkcji-zmniejszają się koszty jednostkowe); (c) alternatywne źródła włókien (wykorzystujące-tańsze odpady rolnicze zamiast papieru makulaturowego); (d) optymalizacja projektu (zmniejszenie zużycia materiału poprzez optymalizację grubości ścianek i użebrowań). W miarę rozwoju branży i ulepszania technologii różnica w kosztach w porównaniu z tworzywami sztucznymi zmniejsza się -, a w przypadku wielu zastosowań formowana masa celulozowa jest już-tańszym wyborem.
4. Spójność i standaryzacja jakości.Chociaż czołowi producenci masy celulozowej wytwarzają spójne produkty o wysokiej-jakości, branża jako całość wciąż ma pole do poprawy w zakresie spójności i standaryzacji jakości, - zwłaszcza wśród mniejszych producentów w regionach rozwijających się. Branża stara się rozwiązać ten problem poprzez: a) standardy branżowe (IMFA i inne stowarzyszenia opracowują standardy jakości i najlepsze praktyki); b) programy certyfikacji (ISO 9001 w zakresie zarządzania jakością, ISO 14001 w zakresie zarządzania środowiskowego); c) transfer technologii (wiodący producenci dzielą się specjalistyczną wiedzą w zakresie kontroli jakości z mniejszymi producentami); d) edukacja kupujących (właściciele marek i sprzedawcy detaliczni coraz częściej wymagają certyfikatów jakości i audytów, co napędza poprawę w całej branży). Poprawia się spójność jakości, ale pozostaje to obszar, w którym branża musi nadal inwestować.
5. Infrastruktura wycofująca--z życia.Chociaż formowana masa celulozowa teoretycznie nadaje się do recyklingu i kompostowania, rzeczywistość jest taka, że infrastruktura do recyklingu i kompostowania różni się znacznie w zależności od regionu -, a na niektórych obszarach formowana masa celulozowa może trafić na wysypisko, mimo że nadaje się do recyklingu. Branża stara się rozwiązać ten problem poprzez: (a) wspieranie ulepszonej infrastruktury do recyklingu i kompostowania (współpraca z rządami i przedsiębiorstwami zajmującymi się gospodarką odpadami); b) edukacja konsumentów (pomaganie konsumentom w zrozumieniu, w jaki sposób poddawać recyklingowi i kompostować formowaną masę celulozową); (c) projektowanie pod kątem wycofania--życia (ułatwienie recyklingu i kompostowania produktów dzięki jasnemu oznakowaniu); d) współpraca z przedsiębiorstwami zajmującymi się gospodarką odpadami (zapewnienie akceptacji formowanej masy celulozowej w programach recyklingu i kompostowania). Infrastruktura-wycofywana-z eksploatacji to wyzwanie systemowe, które wymaga współpracy w całym łańcuchu wartości -, a branża celulozy formowanej aktywnie angażuje się w te wysiłki.
Przyszłość: dokąd zmierza branża
Przemysł masy celulozowej znajduje się w punkcie zwrotnym. Po dziesięcioleciach bycia materiałem niszowym (głównie na opakowania do jajek i tacki na produkty spożywcze), obecnie wkracza do głównego nurtu - napędzany zakazami stosowania tworzyw sztucznych, popytem konsumentów, zobowiązaniami marki i udoskonalaniem technologii. Oto dokąd zmierza branża.
1. Dalszy szybki wzrost.Przewiduje się, że światowy rynek masy celulozowej będzie rósł w tempie 8-10% CAGR do 2030 r., osiągając 10-12 miliardów dolarów do 2030 r. (w porównaniu z 4,8 miliarda dolarów w 2022 r.). Wzrost ten będzie napędzany ciągłą wymianą tworzyw sztucznych, rozszerzaniem zastosowań i rosnącą presją regulacyjną. Najszybciej rozwijającymi się segmentami będą elektronika użytkowa (15-20% CAGR), kosmetyki i higiena osobista (12-15% CAGR) oraz gastronomia (10-12% CAGR) – wszystko to napędzane zobowiązaniami marki i zakazami używania plastiku.
2. Postęp technologiczny.W następnej dekadzie nastąpi znaczny postęp technologiczny w produkcji masy celulozowej: (a) produkty formowane termicznie (-prasowane na gorąco) staną się bardziej powszechne i niedrogie, zwiększając wykorzystanie formowanej masy celulozowej w zastosowaniach premium i-o wysokiej precyzji; (b) druk 3D i produkcja cyfrowa umożliwią-niestandardowe formowanie produktów z masy celulozowej w małych seriach bez kosztownych narzędzi; c) pojawi się inteligentna masa celulozowa (ze zintegrowanymi czujnikami temperatury, świeżości lub wykrywania manipulacji) do zastosowań spożywczych i farmaceutycznych; (d) aktywna formowana masa celulozowa (z dodatkami antybakteryjnymi lub-wychwytującymi tlen) przedłuży okres przydatności żywności do spożycia i zmniejszy marnotrawstwo żywności; e) nowe źródła włókien (konopie, bambus, pozostałości rolne, tekstylia pochodzące z recyklingu) zmniejszą zależność od papieru pochodzącego z recyklingu i zwiększą korzyści, jakie materiał zapewnia dla środowiska.
3. Konsolidacja i profesjonalizacja branży.Przemysł celulozy formowanej jest obecnie rozdrobniony - i obejmuje wielu małych,-rodzinnych producentów (szczególnie w Azji) i kilku dużych, profesjonalnych producentów. W ciągu następnej dekady branża ulegnie konsolidacji i profesjonalizacji: a) duzi producenci będą przejmowali mniejszych, aby zwiększyć moce produkcyjne i zasięg geograficzny; b) inwestorzy private equity i inwestorzy strategiczni będą inwestować w branżę, stymulując profesjonalizację i przyjęcie technologii; c) właściciele marek skonsolidują swoją bazę dostawców, współpracując z mniejszą liczbą większych i bardziej kompetentnych producentów; d) standardy jakości, zrównoważonego rozwoju i bezpieczeństwa staną się bardziej rygorystyczne, wypierając mniej kompetentnych producentów. Ta konsolidacja i profesjonalizacja przyniosą korzyści branży - i jej klientom - poprzez poprawę jakości, spójności i potencjału innowacyjnego.
4. Przywództwo w gospodarce o obiegu zamkniętym.Przemysł celulozy formowanej ma dobrą- pozycję, aby stać się liderem w procesie przejścia na gospodarkę o obiegu zamkniętym - i aktywnie wykorzystuje tę rolę. W ciągu następnej dekady branża: (a) osiągnie poziom recyklingu wody procesowej na poziomie ponad 95% we wszystkich nowoczesnych obiektach; b) zasilanie ponad 80% produkcji energią odnawialną; (c) osiągnąć ponad 80% wskaźnik recyklingu masy celulozowej-konsumenckiej (w porównaniu z 60-70% obecnie); (d) opracowywać systemy ponownego wykorzystania i zwrotu produktów do-masowych zastosowań w obiegu zamkniętym; (e) uczestniczyć w programach rozszerzonej odpowiedzialności producenta (EPR), biorąc odpowiedzialność za koniec-życia- swoich produktów. Kierując przejściem na gospodarkę o obiegu zamkniętym, przemysł celulozy formowanej nie tylko zmniejszy swój wpływ na środowisko, ale także zademonstruje innym branżom, jak model gospodarki o obiegu zamkniętym wygląda w praktyce.
5. Przywództwo polityczne i regulacyjne.W miarę jak rządy na całym świecie wdrażają zakazy stosowania tworzyw sztucznych, podatki od opakowań, przepisy EPR i wymagania dotyczące zawartości materiałów pochodzących z recyklingu, przemysł celulozy formowanej będzie odgrywał coraz ważniejszą rolę w dyskusjach politycznych - jako źródło wiedzy specjalistycznej, dostawca rozwiązań i model zrównoważonej produkcji. Branża będzie: (a) opowiadać się za opartą na nauce-skuteczną polityką dotyczącą opakowań (która ogranicza wpływ na środowisko bez niezamierzonych konsekwencji); (b) zapewniać decydentom wiedzę techniczną na temat alternatywnych opakowań-na bazie włókien; (c) uczestniczyć w opracowywaniu standardów (w zakresie możliwości recyklingu, kompostowalności, śladu węglowego i innych wskaźników zrównoważonego rozwoju); d) współpracować z rządami i organizacjami pozarządowymi w zakresie infrastruktury gospodarowania odpadami i edukacji konsumentów. Angażując się konstruktywnie w dyskusje polityczne, branża celulozy formowanej może pomóc w kształtowaniu otoczenia regulacyjnego, które wspiera zrównoważone opakowania - i pozwala unikać-polityk mających dobre intencje, ale przynoszących efekt przeciwny do zamierzonego.
Konkluzja
Przemysł masy celulozowej stoi na czele globalnego przejścia na zrównoważone opakowania - i poważnie podchodzi do swoich obowiązków w zakresie ochrony środowiska. Od redukcji śladu węglowego (40–90% mniej niż w przypadku tworzyw sztucznych) i wysokich wskaźników recyklingu (60–70% w porównaniu z. 9% w przypadku tworzyw sztucznych) po modele gospodarki o obiegu zamkniętym (odpady jako surowiec, recykling wody, energia odnawialna) i zastępowanie tworzyw sztucznych (wymiana 1,2 mln ton tworzyw sztucznych w 2022 r., wzrost do 2,5 mln ton do 2027 r.) branża przyczynia się do wymiernego postępu w zakresie ochrony środowiska.
Jednak branża szczerze podchodzi do swoich wyzwań związanych z - wrażliwością na wilgoć, ograniczeniami wydajności, konkurencyjnością kosztową, niezmienną jakością oraz-infrastrukturą-wycofania z eksploatacji - i aktywnie inwestuje w rozwiązania. Dzięki stowarzyszeniom branżowym (IMFA, FPA, AF&PA, CEPI), certyfikatom zrównoważonego rozwoju (BPI, OK Compost, FSC, ISO 14001), współpracy badawczo-rozwojowej (powłoki barierowe, nowe źródła włókien, optymalizacja procesów, produkcja cyfrowa) oraz zaangażowaniu politycznemu, branża stale poprawia swoje wyniki w zakresie ochrony środowiska i poszerza swoje możliwości.
Przyszłość formowanej masy celulozowej rysuje się w jasnych barwach. Rynek szybko rośnie (8-10% CAGR do 2030 r.), technologia postępuje (termoformowanie, druk 3D, inteligentne opakowania, opakowania aktywne), branża konsoliduje się i profesjonalizuje, a materiał staje się liderem w przejściu na gospodarkę o obiegu zamkniętym. W miarę rozprzestrzeniania się zakazów stosowania tworzyw sztucznych, wzrostu popytu wśród konsumentów i coraz bardziej ambitnych zobowiązań marki, formowana masa celulozowa będzie odgrywać coraz ważniejszą rolę w globalnym systemie opakowań – zastępując plastik, zmniejszając wpływ na środowisko i pokazując, że zrównoważone opakowania mogą być zarówno funkcjonalne, jak i niedrogie.
W Hesheng jesteśmy dumni, że jesteśmy częścią tej branży i tej transformacji. Od ponad dziesięciu lat produkujemy produkty z formowanej masy celulozowej -, począwszy od kartonów na jajka i tacek, aż po najwyższej jakości wkładki do elektroniki i wytrzymałe-opakowania przemysłowe -. Jesteśmy zaangażowani w ciągłą poprawę efektywności środowiskowej, jakości produktów i innowacji. Dysponujemy nowoczesnymi obiektami wyposażonymi w ponad 90% recyklingu wody procesowej, systemami odzyskiwania ciepła i-efektywnymi energetycznie liniami produkcyjnymi, a także pracujemy nad wykorzystaniem energii w 100% odnawialnej. Oferujemy kompleksowe-{11}}możliwości - projektowanie, oprzyrządowanie, prototypowanie, testowanie, transfer-produkcji metodą formowania i termoformowania, receptury-bezpieczne dla ESD,-powłoki bezpieczne dla żywności, niestandardowe kolory, drukowanie, tłoczenie i kontrola jakości -, a także staramy się pomagać markom i producentom w zastępowaniu tworzyw sztucznych zrównoważonymi alternatywami formowanej masy celulozowej.
Jeśli chcesz dowiedzieć się więcej na temat korzyści dla środowiska formowanej masy celulozowej lub jeśli rozważasz przejście z tworzyw sztucznych na formowaną masę celulozową w swoich opakowaniach,skontaktuj się z zespołem Heshenga- chętnie udostępnimy próbki, szacunki kosztów, dane dotyczące oceny cyklu życia i wskazówki techniczne. Trwa przechodzenie na opakowania zrównoważone -, a prym wiodą formy z masy celulozowej. Dołącz do nas.