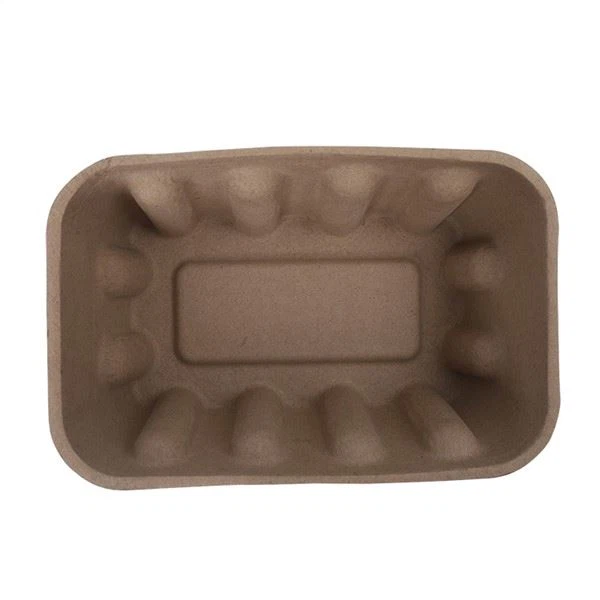
Europejski rynek opakowań z masy celulozowej czeka gwałtowny wzrost -, a prognozy przewidują, że do 2030 r. osiągnie on wartość około 1,89 miliarda dolarów. Formowana masa celulozowa (także masa orkiszowa) i włókno formowane - zrównoważone opakowania wykonane z odnawialnych i pochodzących z recyklingu włókien roślinnych - to jeden z najszybciej-rozwijających się segmentów opakowań w Europie, napędzany najbardziej postępowymi przepisami dotyczącymi opakowań na świecie (UE PPWR, zakazy stosowania tworzyw sztucznych, EPR programy), zobowiązania przedsiębiorstw w zakresie zrównoważonego rozwoju oraz rosnący popyt konsumencki. W tym artykule omówiono europejski rynek opakowań z formowanej masy celulozowej -, uwzględniając perspektywy rynku (wielkość, wzrost, prognoza do 2030 r.), czynniki regulacyjne (UE PPWR, dyrektywa w sprawie- tworzyw sztucznych jednorazowego użytku, zakazy stosowania tworzyw sztucznych, EPR, ograniczenia PFAS), czynniki popytowe (preferencje konsumentów, zobowiązania przedsiębiorstw, rozwój usług gastronomicznych i-handlu elektronicznego), segmenty rynku (usługi spożywcze, opakowania ochronne, zastosowania premium), krajobraz konkurencyjny (europejscy producenci, azjatyccy dostawcy, nowi uczestnicy rynku), wyzwania (infrastruktura kompostowania, koszty, konkurencja) oraz możliwości dla marek i dostawców. Niezależnie od tego, czy jesteś nabywcą opakowań, dostawcą, inwestorem czy specjalistą ds. zrównoważonego rozwoju - w tym przewodniku wyjaśniono gwałtowny wzrost na europejskim rynku opakowań z formowanej masy celulozowej i co on oznacza.
Perspektywy rynkowe - Wzrost w kierunku 1,89 miliarda dolarów do 2030 r
1. Wielkość i rozwój rynku
Europejski rynek opakowań z masy celulozowej szybko rośnie:Aktualny rozmiar:Europejski rynek opakowań z masy celulozowej wyceniono w ostatnich latach na około 1,0–1,2 miliarda dolarów (w zależności od zakresu), (b)Prognoza:Przewiduje się, że osiągnie ona poziom około 1,89 miliarda dolarów do 2030 - przy złożonej rocznej stopie wzrostu (CAGR) mieszczącej się w przedziale od średnio-do-jednocyfrowych (zwykle 5–9% w zależności od segmentu i zakresu), (c)Przyśpieszenie:Wzrost przyspiesza - napędzany harmonogramem wdrażania PPWR w UE, zakazami stosowania tworzyw sztucznych i zobowiązaniami przedsiębiorstw w zakresie zrównoważonego rozwoju, (d)Rozwój segmentu:Najszybciej rosną segmenty usług gastronomicznych i premium - w miarę odchodzenia marek od tworzyw sztucznych i pianki oraz (e)Perspektywy długoterminowe-:Strukturalny wzrost popytu na masę celulozową formowaną jest zgodny z europejskimi kierunkami regulacyjnymi i konsumenckimi.
2. Zakres Rynku
Rynek obejmuje wiele kategorii:Opakowanie do usług gastronomicznych:Talerze, miski, muszle, pudełka śniadaniowe, tace, kubki - największy i najszybciej-rosnący segment, (b)Opakowanie ochronne:Ochraniacze narożników, wkładki, zabezpieczenia krawędzi, tace - dla logistyki i transportu, (c)Opakowanie premium:Wkładki elektroniczne, tacki na kosmetyki, opakowania luksusowe - szybko rozwijające się dzięki technologii prasowania na mokro, (d)Opakowanie na jajka:Uznane zastosowanie formowanej pulpy - w kartonach i tacach na jajka, (e)Opakowania przemysłowe:Tace na części,-wytrzymałe zabezpieczenia i (f)Opakowania rolnicze:Tace na owoce, tacki na sadzonki.
Sterowniki regulacyjne - Najbardziej postępowe przepisy dotyczące opakowań na świecie
1. EU PPWR (rozporządzenie w sprawie opakowań i odpadów opakowaniowych)
EU PPWR jest czynnikiem wywierającym największy wpływ:Wszystkie opakowania nadają się do recyklingu do 2030 roku:Formowana masa celulozowa nadaje się do recyklingu (strumień papieru) zgodny z -, (b)Redukcja odpadów opakowaniowych:5% do 2030 r., 10% do 2035 r., 15% do 2040 - preferowanie lekkich opakowań na bazie włókien-nadających się do recyklingu, (c)Wymagania dotyczące treści pochodzących z recyklingu:Rosnące wymagania - formowana masa celulozowa obsługuje zawartość pochodzącą z recyklingu, (d)Opakowania kompostowalne do konkretnych zastosowań:Torebki z herbatą, saszetki z kawą i niektóre usługi gastronomiczne - preferujące formowaną masę celulozową nadającą się do kompostowania, (e)Harmonizowanie:Ogólnounijne-przepisy- upraszczające przestrzeganie przepisów i tworzące jednolity duży rynek oraz (f)Realizacja:Wdrażanie etapowe poprzez 2030 - stworzenie przewidywalnego,-terminowego popytu.
2. Dyrektywa-w sprawie tworzyw sztucznych jednorazowego użytku (SUPD)
Unijna dyrektywa-w sprawie tworzyw sztucznych jednorazowego użytku ogranicza: (a)Plastikowe pojemniki i kubki na żywność:Zakazany lub ograniczony w wielu zastosowaniach - tworzący popyt na alternatywne rozwiązania z masy celulozowej, (b)Naczynia gastronomiczne ze styropianu (EPS):Zakazany - bezpośrednio zastąpiony formowaną miazgą, (c)Ograniczenia rynkowe:Wdrożenie w państwach członkowskich UE - usunięcie plastiku/pianki z rynku, (d)EPR dla tworzyw sztucznych-jednorazowego użytku:Rozszerzona odpowiedzialność producenta - powodująca wzrost cen tworzyw sztucznych oraz (e)Świadomość konsumentów:SUPD podnosi świadomość konsumentów na temat zanieczyszczeń tworzywami sztucznymi - napędzającymi popyt na alternatywy.
3. Systemy EPR i podatki od tworzyw sztucznych
Podatki EPR i podatki od tworzyw sztucznych faworyzują formowaną masę celulozową:EPR obejmujący-UE:Programy EPR dotyczące opakowań w państwach członkowskich - niższe opłaty lub brak opłat za opakowania nadające się do recyklingu/kompostowania, (b)Podatki od opakowań z tworzyw sztucznych:Krajowe podatki od plastiku (Wielka Brytania, Hiszpania, Włochy) - zwiększające cenę plastiku, (c)Zalety oparte na włóknie-:Formowana masa celulozowa pozwala uniknąć podatków od tworzyw sztucznych i zmniejsza opłaty za EPR, - poprawiając konkurencyjność kosztową oraz (d)Opłaty modulowane:Opłaty EPR zależne od możliwości recyklingu - Możliwość recyklingu/kompostowania masy celulozowej zmniejsza opłaty.
4. Ograniczenia PFAS
Ograniczenia dotyczące PFAS faworyzują masę formowaną:Propozycja ograniczeń dotyczących PFAS-w całej UE:Oczekujące/wdrażające ograniczenia dotyczące PFAS -, w tym opakowań do żywności, (b)Ograniczenia krajowe:Niektóre kraje UE ograniczające PFAS w opakowaniach do żywności, (c)PFAS-masa formowana swobodnie:Formowana masa celulozowa z powłokami-nie zawierającymi PFAS-, zgodna i gotowa, (d)Wymagania marki:Główne marki wymagają-bezpłatnych dostaw formowanej masy celulozowej PFAS- oraz (e)Przyszłość-dowód:Formowana masa celulozowa PFAS-jest-odporna na przyszłość i spełnia wymogi przepisów PFAS.
Sterowniki popytu
1. Preferencje konsumentów
Europejscy konsumenci napędzają popyt:Wysoka świadomość zrównoważonego rozwoju:Europejscy konsumenci należą do najbardziej-najbardziej świadomych zrównoważonego rozwoju na świecie, (b)Preferowanie zrównoważonych opakowań:Zdecydowanie preferuję opakowania nadające się do recyklingu, kompostowania i oparte na włóknie-, (c)Gotowość do zapłaty:Wielu europejskich konsumentów akceptuje płacenie więcej za zrównoważone opakowania, (d)Niechęć do plastiku:Rosnąca niechęć do opakowań z tworzyw sztucznych - napędzająca alternatywy oraz (e)Oczekiwania marki:Konsumenci oczekują od marek stosowania zrównoważonych opakowań, co powoduje presję marki na dostawców.
2. Zobowiązania korporacyjne dotyczące zrównoważonego rozwoju
Zobowiązania korporacyjne napędzają popyt:Marki europejskie:Unilever, Nestlé, L'Oréal, Henkel, IKEA i inne firmy - zaangażowały się w zrównoważone opakowania, (b)Sieci gastronomiczne:McDonald's, Starbucks, KFC i inne firmy - przechodzą na zrównoważone opakowania do żywności, (c)Supermarkety i sklepy detaliczne:Sprzedawcy detaliczni (Carrefour, Tesco itp.) - przestrzegają wymagań dostawców, (d)Zobowiązania-bez plastiku:Wiele europejskich firm decyduje się na stosowanie opakowań-nie zawierających plastiku lub pochodzących z recyklingu oraz (e)Nacisk w łańcuchu dostaw:Wymagania dotyczące marki spływają kaskadą na dostawców, - napędzając popyt na formowaną masę celulozową.
3. Rozwój usług gastronomicznych i-handlu elektronicznego
Wzrost strukturalny napędza popyt:Dostawa jedzenia i wynos:Rozwój po-pandemii- napędza popyt na zrównoważone opakowania do żywności, (b)Handel elektroniczny-:Rozwój handlu detalicznego w internecie - napędza popyt na zrównoważone opakowania ochronne, (c)Premiumizacja:Marki przechodzą na ekologiczne opakowania premium - celulozę formowaną na mokro, (d)Cykle wymiany:Marki zastępujące plastik/piankę - tworzące ciągły popyt oraz (e)Rozwój nowego produktu:Nowe produkty zaprojektowane z wykorzystaniem zrównoważonych opakowań - rozszerzających zastosowanie formowanej masy celulozowej.
Segmenty rynku
1. Opakowania gastronomiczne
Usługi gastronomiczne to największy i{0}najszybciej rozwijający się segment: (a) talerze, miski, muszelki, pudełka na kanapki, tace, kubki, (b) napędzane przez SUPD (zakazy plastiku/piany), PPWR i popyt konsumencki, (c) formowana masa celulozowa nadająca się do kompostowania - dostosowana do zbierania i kompostowania odpadów spożywczych, (d) powłoki niezawierające PFAS-- zgodne z ograniczeniami PFAS oraz (e) Opcje premium (prasa na mokro) - dla najwyższej jakości usług gastronomicznych i budowania marki.
2. Opakowania ochronne i transportowe
Rośnie liczba opakowań ochronnych: (a) ochraniacze narożników, wkładki, zabezpieczenia krawędzi, tace, (b) napędzane-rozwojem handlu elektronicznego i zobowiązaniami dotyczącymi zrównoważonego rozwoju marki, (c) formowana masa celulozowa nadająca się do recyklingu - wspierająca okrężne łańcuchy dostaw, (d) mocny, lekki - wydajny transport oraz (e) niestandardowe projekty - zapewniające konkretną ochronę produktu.
3. Aplikacje premium
Aplikacje premium to najszybciej rozwijająca się-nisza: (a) wkładki do elektroniki (smartfony, laptopy, sprzęt audio), (b) tacki na kosmetyki i opakowania na prezenty, (c) luksusowe i wysokiej jakości opakowania detaliczne, (d) tace na urządzenia medyczne oraz (e) napędzane technologią mokrego prasowania (formowania termicznego) - gładką, precyzyjną, formowaną miazgą premium, a także dzięki różnicowaniu marki i przywództwu w zakresie zrównoważonego rozwoju.
Krajobraz konkurencyjny
1. Producenci europejscy
Europejscy producenci rozwijają się: (a) uznani producenci masy celulozowej (opakowania do jaj, przemysłowe), (b) nowe możliwości w zakresie usług gastronomicznych - w odpowiedzi na SUPD/PPWR, (c) prasa na mokro/wydajność premium - do zastosowań premium, (d) zaopatrzenie regionalne - redukujące koszty wysyłki i czas realizacji oraz (e) innowacyjne - materiały, powłoki, technologia.
2. Dostawcy azjatyccy
Dostawcy azjatyccy obsługują popyt europejski: (a) Chiny - największa baza produkcyjna - obejmująca głównych producentów, takich jak Hesheng, (b) Wietnam, Tajlandia, Indonezja - wschodzące bazy produkcyjne, (c) Indie - rosnące moce produkcyjne, (d) Konkurencyjne ceny - przewaga pracy i skali, (e) Poszerzanie jakości - poprawa certyfikatów (BPI, OK Compost, FDA, BRC/IFS) oraz (f) Doświadczenie w eksporcie - dostarczanie europejskim nabywcom zgodnych produktów.
3. Nowi uczestnicy i innowacje
Dołączają nowi uczestnicy: (a) firmy papiernicze i opakowaniowe wchodzące na rynek masy celulozowej, (b) przetwórcy tworzyw sztucznych przestawiający się na włókno, (c) start-upy wykorzystujące materiały-nowej generacji (grzybnia, nanoceluloza), (d) inwestycje w lokalną produkcję europejską - zmniejszającą zależność od importu oraz (e) integracja pionowa - dostawa, wykańczanie i dystrybucja włókien.
Wyzwania
1. Infrastruktura kompostująca
Infrastruktura kompostowania jest zróżnicowana: (a) w niektórych krajach dojrzała (Włochy, Niemcy, Holandia) - z przemysłowymi sieciami kompostowania, (b) rozwój w innych - opakowania nadające się do kompostowania mogą trafiać na składowiska/spalanie, (c) potrzeba harmonizacji - etykietowania i zbierania materiałów nadających się do kompostowania w UE, (d) edukacja - wiedzy konsumentów na temat tego, czy nadają się do kompostowania, czy do recyklingu, oraz (e) Masa formowana podwójna-ścieżka (nadająca się do recyklingu LUB kompostowania) - zmniejszająca zależność od infrastruktury.
2. Koszt i konkurencja
Dynamika kosztów ma znaczenie: (a) Formowana masa celulozowa może kosztować więcej na jednostkę niż plastik -, chociaż całkowity koszt posiadania (EPR, podatek od tworzyw sztucznych, odpady) zmniejsza lub odwraca różnicę, (b) Skala poprawia koszty - wraz ze wzrostem wydajności i spadkiem cen, (c) Konkurencja ze strony innych zrównoważonych materiałów (PLA, tektura, tektura falista) oraz (d) Konkurencja importowa - Presja cenowa ze strony azjatyckich dostawców.
3. Oczekiwania dotyczące wydajności
Oczekiwania dotyczące wydajności wymagają wykształcenia: (a) Odporność na wilgoć/tłuszcz - wymaga-powłok niezawierających PFAS w przypadku tłustej żywności, (b) Precyzyjna - prasa na mokro do zastosowań premium, (c) Formowane bariery z masy celulozowej-czas przechowywania - poprawiają się, ale mogą nie dorównywać tworzywom sztucznym w przypadku żywności o długim-terminie-trwałości oraz (d) Odpowiednie-dopasowanie - rozmiaru formowana masa celulozowa do odpowiednich zastosowań.
Możliwości dla marek i dostawców
1. Dla marek i kupujących
Szanse dla marek: (a)Zgodność:Formowana masa celulozowa jest zgodna z europejskimi kierunkami regulacyjnymi. Jest - przyszłościowa-, (b)Wartość marki:Zrównoważone opakowania wpływają na preferencje konsumentów i pozytywny PR, (c)Rozróżnianie:Formowana masa celulozowa Premium (prasa na mokro) wyróżnia marki, (d)Zarządzanie kosztami:Konkurencyjny TCO - EPR, podatek od tworzyw sztucznych, oszczędność odpadów, (e)Dostarczać:Rosnąca podaż - Źródła europejskie i azjatyckie - poprawiająca dostępność i ceny oraz (f)Innowacja:Współpracuj z innowacyjnymi dostawcami - nowych materiałów, powłok, projektów.
2. Dla Dostawców i Inwestorów
Możliwości dla dostawców: (a)Rozszerzenie pojemności:Rosnący popyt uzasadnia inwestycje - usługi gastronomiczne, premium, ochronne, (b)Produkcja europejska:Produkcja lokalna zaspokaja popyt europejski - ograniczając wysyłkę i poprawiając szybkość reakcji, (c)Możliwości premium:Wydajność prasy na mokro - w przypadku zastosowań premium, (d)Orzecznictwo:BPI, OK Compost, do kontaktu z żywnością, PFAS-bezpłatny - wymagany na rynku europejskim, (e)Innowacja:PFAS-bezpłatne powłoki, materiały, zróżnicowanie technologii - oraz (f)Współpraca:Długoterminowe-umowy na dostawy- z europejskimi markami i dystrybutorami.
Co to oznacza dla kupujących - Praktyczne wskazówki
1. Plan zgodności
Zaplanuj zgodność: (a) Przeprowadź audyt obecnych opakowań pod kątem zgodności z przepisami PPWR, SUPD, EPR, PFAS, (b) Nadaj priorytety zmianom (przede wszystkim usługi związane z żywnością z tworzyw sztucznych/pianki), (c) Weryfikuj certyfikaty dostawców (kompostowalność, kontakt z żywnością, brak PFAS-) oraz (d) Wprowadź zgodność w specyfikacje opakowań.
2. Kwalifikuj dostawców wcześniej
Kwalifikuj dostawców na wczesnym etapie: (a) dostawcy europejscy i azjatyccy - porównują koszty, jakość, czas realizacji i wysyłkę, (b) weryfikuj certyfikaty i możliwości, (c) zamawiaj próbki i testy, (d) uzyskuj wyceny na swoje ilości oraz (e) buduj długoterminowe-partnerstwa - bezpieczeństwo dostaw i ceny.
3. Optymalizuj pod kątem rynku
Optymalizuj pod kątem rosnącego rynku: (a)-odpowiedni rozmiar opakowania do zastosowania, (b) Wykorzystaj całkowity koszt posiadania (EPR, podatek od tworzyw sztucznych, odpady) - nie tylko cenę jednostkową, (c) Autentycznie komunikuj o zrównoważonym rozwoju (certyfikaty, a nie niejasne twierdzenia), (d) Skonfiguruj koniec--życia (recykling/kompostowanie) oraz (e) Monitoruj rozwój rynku i przepisów.
Konkluzja
Europejski rynek opakowań z formowanej masy celulozowej ma wkrótce wzrosnąć -, co według przewidywań osiągnie około 1,89 miliarda dolarów, 2030 - dzięki najbardziej postępowym przepisom dotyczącym opakowań na świecie (ograniczenia UE dotyczące PPWR, SUPD, EPR, PFAS), silnym preferencjom konsumentów, zobowiązaniom przedsiębiorstw oraz strukturalnemu wzrostowi usług gastronomicznych i handlu elektronicznego-. W przypadku marek celuloza formowana zapewnia zgodność, wartość marki i zarządzanie kosztami. Dla dostawców wzrost ten oferuje możliwości, innowacje i możliwości partnerstwa.
Kluczowe wnioski:
1. Rynek rośnie.Prognozowana wartość osiągnie około 1,89 miliarda dolarów do 2030 - przy średnim-do-wysokim jednocyfrowym- CAGR, przyspieszającym wraz z popytem wynikającym-z regulacji.
2. Głównym czynnikiem decydującym są przepisy.Unijny PPWR (nadający się do recyklingu do 2030 r.),-dyrektywa w sprawie tworzyw sztucznych jednorazowego użytku, EPR, podatki od tworzyw sztucznych i ograniczenia PFAS - faworyzują formowaną masę celulozową nadającą się do recyklingu i kompostowania.
3. Liderzy usług gastronomicznych.Zakazy stosowania tworzyw sztucznych/pianki sprawiają, że usługi gastronomiczne są największym i najszybciej rozwijającym się-segmentem-, przy czym szybko rozwijają się również segmenty ochronne i premium.
4. Podaż ma charakter globalny.Europejscy producenci rozwijają się, azjatyccy dostawcy (w tym Hesheng) obsługują europejski popyt, a nowi uczestnicy dołączają do - poprawy dostępności i cen.
5. Wyzwania są do pokonania.Edukacja w zakresie infrastruktury, kosztów i wydajności kompostowania - z podwójną-ścieżką końca-końca-użytkowania (nadająca się do recyklingu/kompostowania) i zarządzającą nimi analizą całkowitego kosztu posiadania.
6. Działaj teraz.Planuj zgodność, wcześnie kwalifikuj dostawców i optymalizuj pod kątem rosnącego rynku - W Europie trwa gwałtowny wzrost produkcji masy celulozowej.
W Hesheng obsługujemy europejskie marki i nabywców formowaną masą celulozową (również formowaną pulpą) i opakowaniami z formowanych włókien - z pełnymi możliwościami spełniania wymagań europejskich. Nasza oferta obejmuje:Obsługa gastronomiczna- talerze, miski, muszle, pudełka śniadaniowe, tace;Opakowanie ochronne- ochraniacze narożników, wkładki, tacki;Wkładki premium- elektronika, kosmetyki, opakowania na prezenty;Przybory- wytłoki z trzciny cukrowej, słoma pszenna, włókno pochodzące z recyklingu, bambus;Procesy- prasowanie na sucho i na mokro/formowanie termiczne;Powłoki-wolne od PFAS- zgodny z europejskimi ograniczeniami PFAS;Certyfikaty- ISO 9001/14001, BRC/IFS, kontakt z żywnością (UE 1935/2004, FDA), kompostowalność (OK Compost, BPI),-bez PFAS; IEksportuj doświadczenia- zapewniamy europejskim nabywcom zgodne i niezawodne dostawy. Współpracujemy z europejskimi markami, dystrybutorami i firmami świadczącymi usługi gastronomiczne, - od programów pilotażowych po wdrożenia na-na dużą skalę.
Jeśli badasz możliwości, jakie daje europejska celuloza formowana - lub pozyskujesz zrównoważone opakowania na swój rynek europejski -skontaktuj się z zespołem Heshenga- chętnie: podzielimy się naszą wiedzą na temat rynku europejskiego, udostępnimy próbki, pomożemy w wyborze właściwych produktów, zaoferujemy porównania kosztów i ceny hurtowe, dostarczymy dokumentację certyfikacyjną (OK Compost, do kontaktu z żywnością w UE, PFAS-bezpłatny) oraz wspieramy Twoje europejskie potrzeby w zakresie zrównoważonych opakowań. Europejski rynek masy celulozowej rośnie -, a my jesteśmy tutaj, aby pomóc Ci wykorzystać tę szansę.